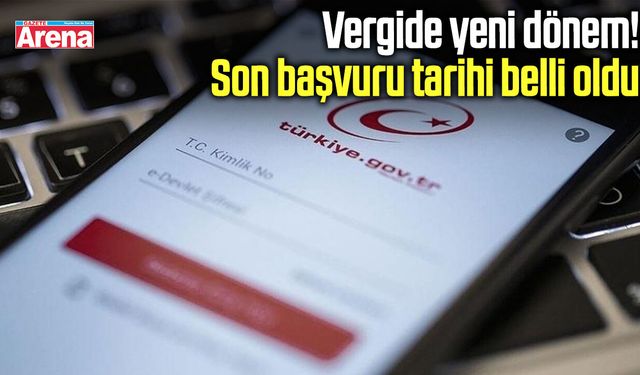
Hazine ve Maliye Bakanlığı tarafından yayımlanan yeni tebliğle elektronik tebligat sistemine ilişkin düzenlemeler değişti. Belirli vergi mükellefleri için e-tebligat zorunluluğu getirilirken, sisteme henüz kayıt yaptırmayanların başvurularını 30 Kasım 2026 tarihine kadar tamamlaması gerekiyor. Yeni düzenleme, şirketlerden esnafa kadar farklı mükellef gruplarını ilgilendiriyor.
E-TEBLİGAT ZORUNLULUĞU KİMLERİ KAPSIYOR?
11 Ekim 2026 tarihli Resmî Gazete'de yayımlanan tebliğle elektronik tebligat sisteminin kapsamına ilişkin yeni düzenlemeler yapıldı. Buna göre kurumlar vergisi mükellefleri, ticari, zirai ve mesleki kazançları nedeniyle gerçek usulde vergilendirilen gelir vergisi mükellefleri ile kollektif ve adi komandit şirketlerin elektronik tebligat sistemine dahil olması gerekiyor.
Özel Tüketim Vergisi Kanunu kapsamında yer alan belirli malların ilk iktisabında adına tescil yapılan gerçek ve tüzel kişiler ile tüzel kişiliği olmayan teşekküller de düzenlemede belirtilen şartlar doğrultusunda sistem kapsamına alındı.
SON BAŞVURU TARİHİ 30 KASIM
Yeni düzenlemeyle birlikte elektronik tebligat sistemine kayıt yaptırması gereken mükellefler için başvuru süresi de belli oldu. Tebliğin yayımlandığı tarihten önce sisteme dahil olmayan ve zorunluluk kapsamında bulunan mükelleflerin, kayıt işlemlerini yayımlanma tarihini izleyen ayın sonuna kadar tamamlaması gerekiyor.
Buna göre 11 Ekim 2026 tarihinde yayımlanan tebliğ kapsamında başvuru yapması gereken mükellefler için son tarih 30 Kasım 2026 olacak.
Daha önce elektronik tebligat sistemine kayıt yaptıran mükelleflerin ise yalnızca yeni düzenleme nedeniyle yeniden başvuru yapmasına gerek bulunmuyor.
E-TEBLİGAT BAŞVURUSU NASIL YAPILACAK?
Elektronik tebligat sistemine kayıt işlemleri vergi daireleri üzerinden veya Dijital Vergi Dairesi aracılığıyla gerçekleştirilebilecek. İnternet üzerinden başvuru yapan mükelleflerin, gerekli doğrulama ve aktivasyon işlemlerini de tamamlaması gerekiyor.
Başvuru sürecinde mükelleflerin, kendi vergi durumlarına ve tabi oldukları yükümlülüklere uygun işlemleri gerçekleştirmesi önem taşıyor.
ELEKTRONİK TEBLİGATLAR NEREDEN GÖRÜNTÜLENİR?
Elektronik tebligat sistemine dahil olan mükellefler, kendilerine gönderilen bildirimleri Dijital Vergi Dairesi üzerinden görüntüleyebiliyor. Tebligatların düzenli olarak kontrol edilmesi, yasal sürelerin kaçırılmaması açısından önem taşıyor.
Vergi Usul Kanunu'na göre elektronik tebligat, elektronik adrese ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılıyor. Bu nedenle tebligatın fiilen okunup okunmaması, yasal tebliğ tarihini değiştirmiyor.
Elektronik tebligat kullanma zorunluluğu bulunan mükelleflerin, başvuru işlemlerini son tarih olan 30 Kasım 2026'ya kadar tamamlamaları gerekiyor.